
Rechenbeispiel: Kauf eines Ferienhauses gemeinsam mit einem steuerlichen Partner
Kaufen Sie privat eine Ferienimmobilie? Dann fällt diese grundsätzlich unter Box 3. Dabei ist es gut zu wissen, dass Sie nicht auf Ihr gesamtes Vermögen Steuern zahlen. Im Jahr 2026 beträgt der Steuerfreibetrag 59.357 € pro Person. Haben Sie einen steuerlichen Partner? Dann verdoppelt sich dieser Betrag, und Sie verfügen gemeinsam über ein steuerfreies Vermögen von 118.714 €. Das kann interessant sein, wenn Sie gemeinsam ein Ferienhaus kaufen.
Rechenbeispiel
Angenommen, Sie und Ihr Partner kaufen gemeinsam ein Ferienhaus und der für Box 3 zu berücksichtigende Wert beträgt 200.000 €. Wir gehen für dieses einfache Beispiel davon aus, dass Sie darüber hinaus kein weiteres Vermögen oder keine Schulden in Box 3 haben.
- Ihr gemeinsamer Steuerfreibetrag beträgt im Jahr 2026: 118.714 €
- Von den 200.000 € verbleibt nach Abzug des steuerfreien Vermögens eine Bemessungsgrundlage von: 200.000 € – 118.714 € = 81.286 €
Sie zahlen also nicht einfach Box-3-Steuer auf die gesamten 200.000 €.
Für eine Ferienimmobilie gilt in der vorläufigen Box-3-Berechnung für 2026 ein fiktiver Renditesatz für „sonstige Vermögenswerte“ von 6,00 %. Auf die berechnete Box-3-Rendite beträgt der Steuersatz anschließend 36 %.
(Die endgültige Berechnung ist etwas umfangreicher als lediglich 6 % auf 81.286 €, da das steuerfreie Vermögen anteilig in die berechnete Rendite einfließt).
Bei ausschließlicher Berücksichtigung dieses Ferienhauses im Wert von 200.000 € beläuft sich die gesamte Box-3-Steuer nach der fiktiven Berechnungsmethode indikativ auf etwa 1.756 € pro Jahr. Das sind insgesamt etwa 146 € pro Monat.
Und in der Zwischenzeit kann die Immobilie vermietet werden
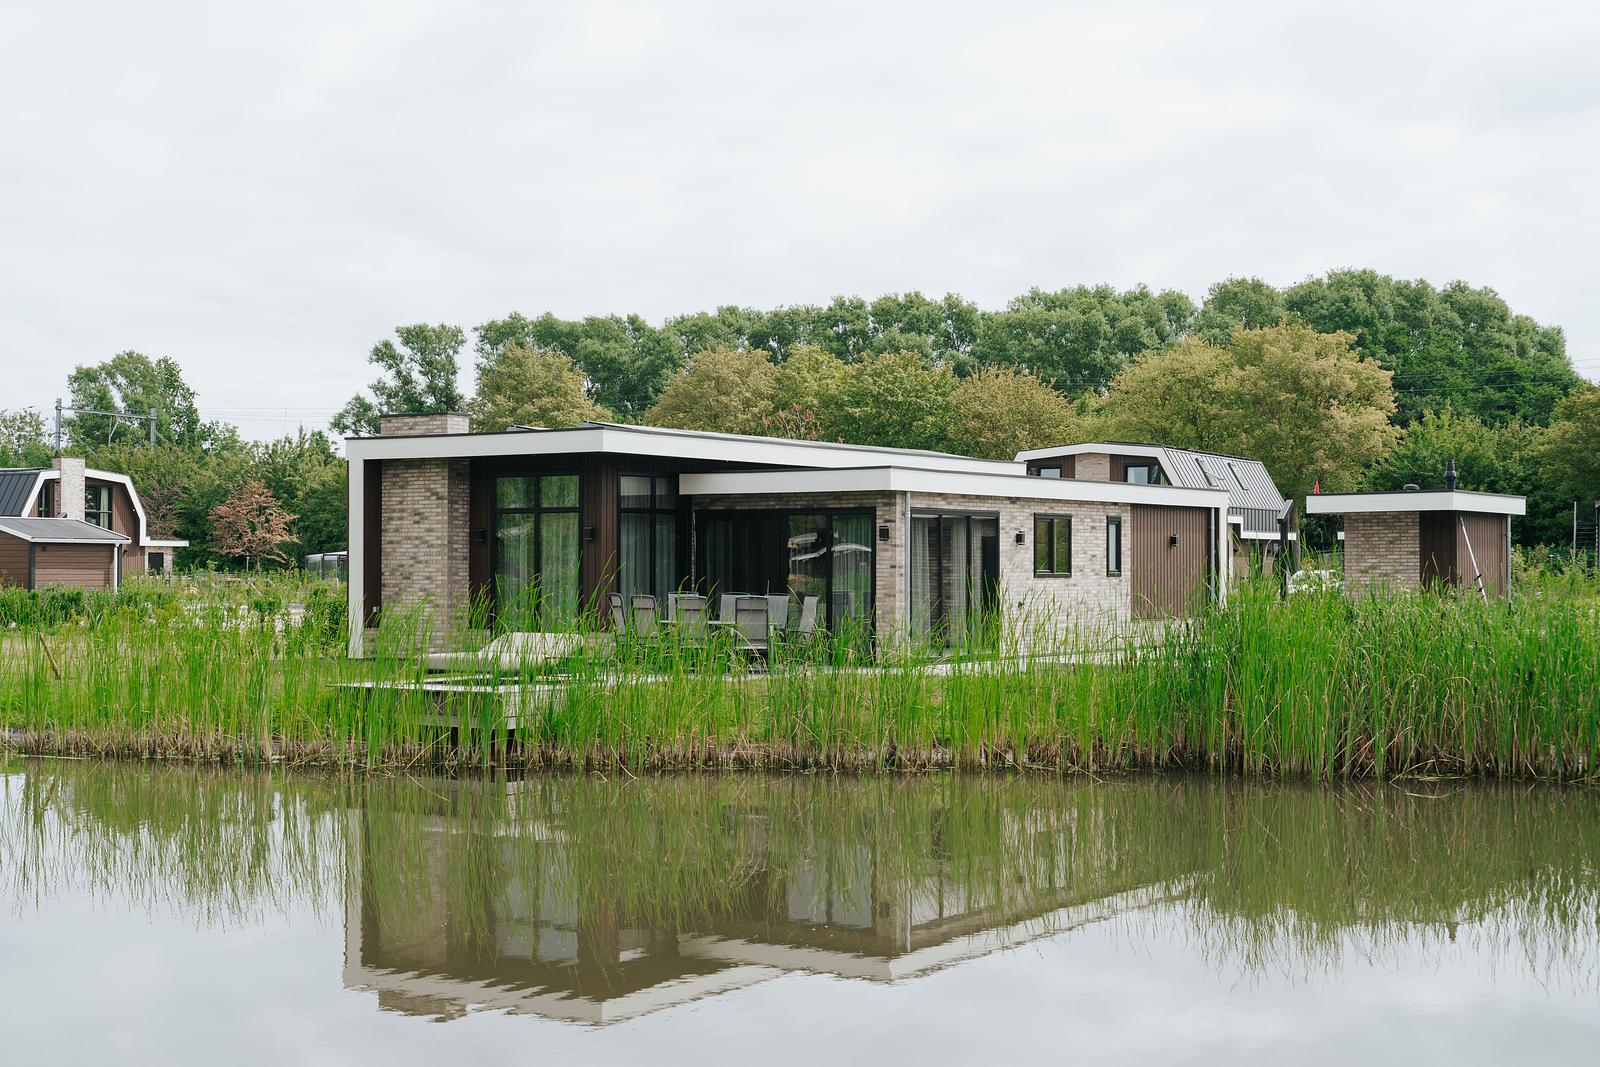
Bei Vakantierijk Waarland müssen Sie sich nicht selbst um die Vermietung kümmern. Vakantierijk Waarland kann den Vermietungsprozess für Sie übernehmen.
Bei einem privat gehaltenen Ferienhaus, das unter den normalen Vermögensbereich fällt, wird die Immobilie grundsätzlich in Box 3 eingestuft. Die erhaltenen Mieteinnahmen werden im Rahmen des fiktiven Box-3-Systems nicht noch einmal separat als Arbeitseinkommen in Box 1 besteuert.
Daher lohnt es sich, nicht nur die jährliche Steuerbelastung zu betrachten, sondern diese den möglichen Vermietungserträgen des Ferienhauses gegenüberzustellen.
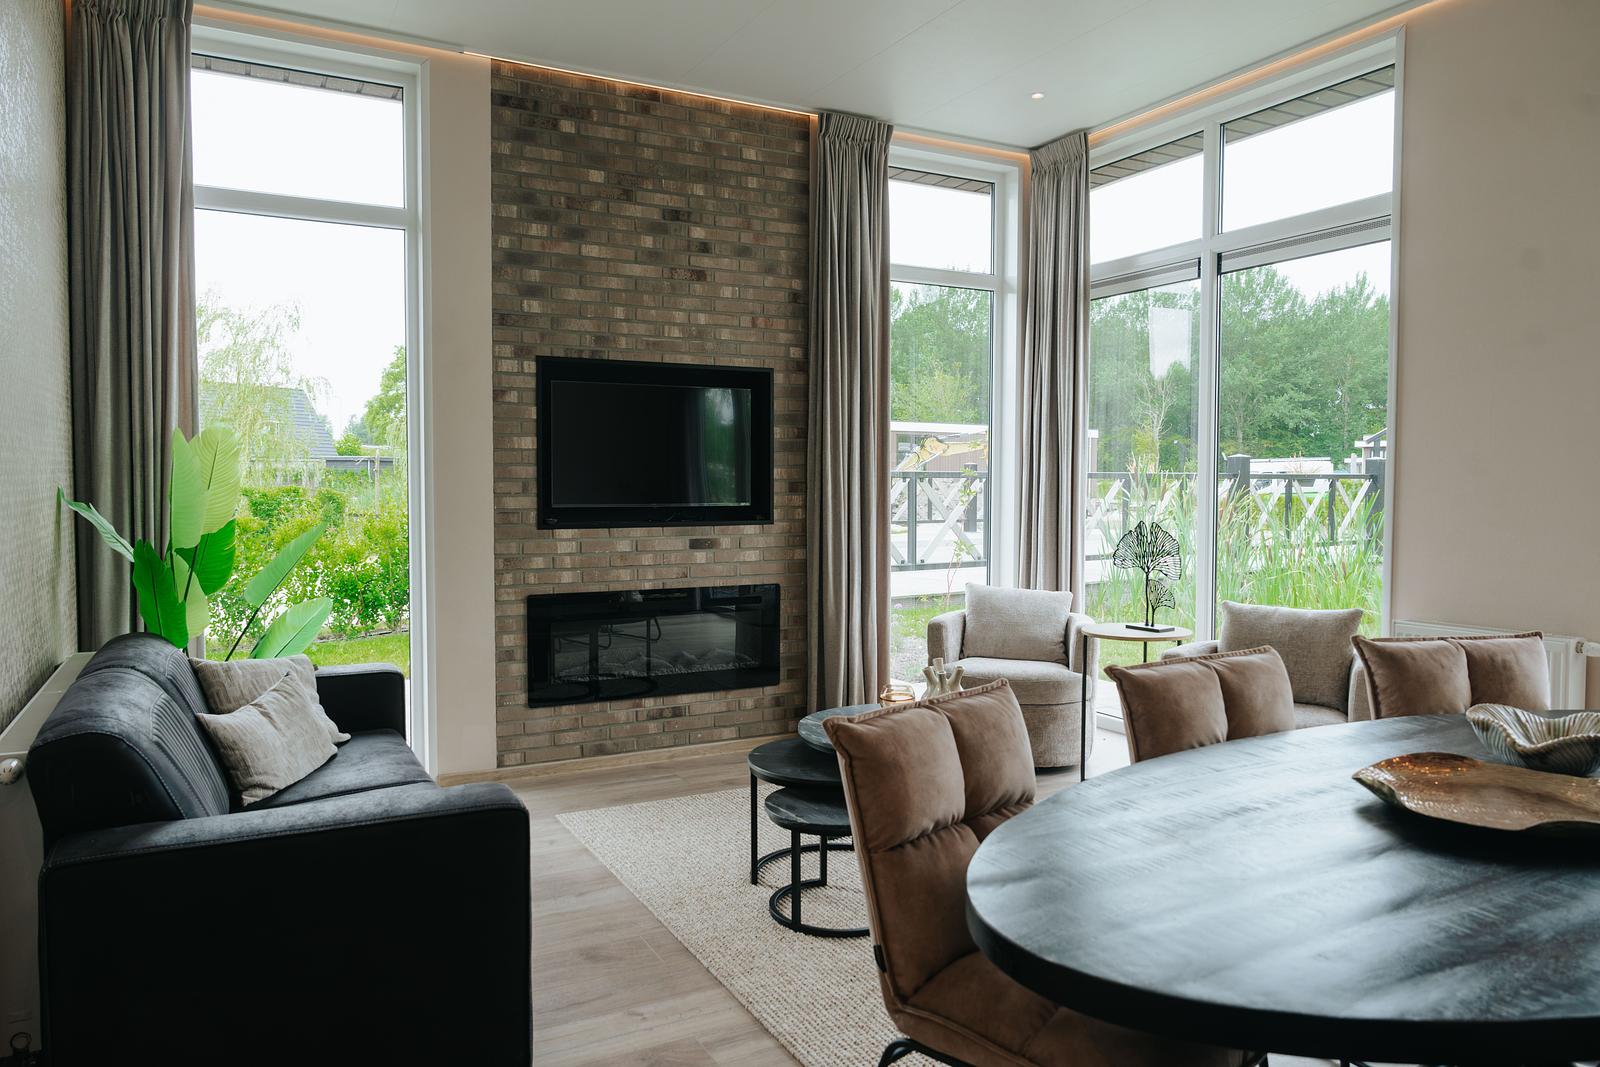
Möchten Sie erfahren, welches Ferienhaus derzeit zur Vermietung und zur Eigennutzung verfügbar ist?
Besitzen Sie bereits andere Vermögenswerte?
Hierbei handelt es sich jedoch um eine wichtige Nuance. Verfügen Sie und Ihr Partner beispielsweise bereits über 150.000 € an Ersparnissen und Kapitalanlagen in Box 3? Dann kann es sein, dass der gemeinsame Steuerfreibetrag von 118.714 € bereits ganz oder teilweise ausgeschöpft ist.
Sie können daher nicht bei jeder Ferienimmobilie automatisch 118.714 € vom Wert abziehen. Der steuerfreie Freibetrag gilt für Ihr gesamtes Vermögen in Box 3. Für jemanden mit geringem sonstigem Vermögen kann sich die Steuerbelastung für eine Ferienimmobilie daher anders auswirken als für jemanden, der bereits über ein großes Vermögen in Box 3 verfügt.
Steuerliche Partner können zudem aufteilen
Werden Sie steuerlich als Partner behandelt? Dann können Sie die gemeinsame Bemessungsgrundlage für Spar- und Anlageerträge in Ihrer Steuererklärung untereinander aufteilen. Das bietet Ihnen zusätzliche Flexibilität beim Ausfüllen Ihrer Steuererklärung.
Kurz gesagt: Eine Ferienimmobilie im Wert von 200.000 € bedeutet nicht, dass Sie direkt Steuern auf 200.000 € zahlen. Das steuerfreie Vermögen sowie Ihre übrigen Vermögenswerte und Schulden spielen eine wichtige Rolle bei der endgültigen Besteuerung in Box 3.
Das obige Beispiel dient nur zur Veranschaulichung und basiert auf den vorläufigen Box-3-Sätzen für 2026. Die Box-3-Regelungen unterliegen Änderungen, und darüber hinaus kann die tatsächliche Rendite von Bedeutung sein. Lassen Sie Ihre persönliche Situation daher immer von einem Wirtschaftsprüfer oder Steuerberater prüfen.
Wenn Sie Fragen haben oder weitere Informationen wünschen, können Sie einen Termin mit einem unserer Experten vereinbaren.